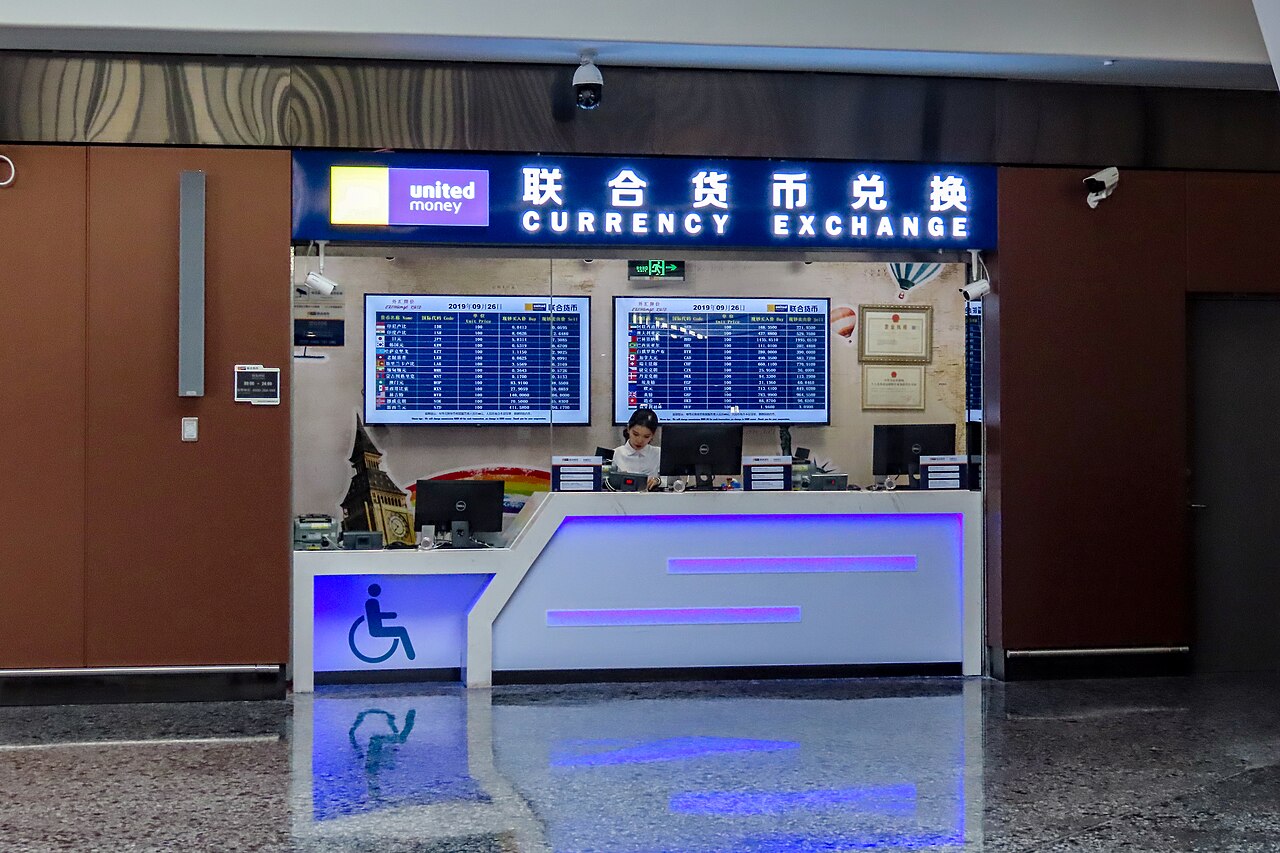
A melhor forma de levar dinheiro para viagem internacional é combinar conta global ou cartão de débito internacional, cartão de crédito e uma pequena reserva em espécie. Depender de uma única opção pode sair caro — ou virar dor de cabeça justamente quando o cartão não passa, o celular fica sem bateria ou o hotel pede uma garantia na chegada. Neste guia atualizado: explico as diferenças entre cartão de crédito, débito internacional, contas globais, dinheiro vivo e pré-pagos; como funcionam IOF, spread e saques; e como dividir seu orçamento para viajar com segurança e praticidade.
- Qual é a melhor forma de levar dinheiro para viagem internacional?
- Conta global e cartão de débito: quando valem a pena
- Cartão de crédito internacional ainda é essencial para hotéis e aluguel de carro
- Dinheiro em espécie: leve pouco, mas não deixe de levar
- Como dividir o dinheiro da viagem para não ficar sem alternativa
- Perguntas frequentes
Qual é a melhor forma de levar dinheiro para viagem internacional?
Não existe uma resposta única para todo mundo, mas existe uma estratégia que funciona muito bem na prática: levar pelo menos duas formas de pagamento ativas, de instituições diferentes, mais uma pequena quantia em moeda local.
Para a maior parte das viagens, a combinação mais equilibrada é uma conta global com cartão físico para gastos do dia a dia, um cartão de crédito internacional para reservas e emergências, e dinheiro em espécie para a chegada. Assim, você consegue pagar transporte, mercado, restaurantes e atrações sem andar com muito dinheiro no bolso — mas não fica desamparada se um cartão for recusado.
Em destinos como Estados Unidos, Europa e Japão, pagamentos por aproximação são muito comuns. Ainda assim, não dá para contar só com o celular: alguns estacionamentos, máquinas de transporte, pedágios, lavanderias e pequenos comércios podem exigir cartão físico ou dinheiro. E, em viagens longas, vale pensar desde o começo nas despesas menos óbvias: gorjetas, caução de hotel, combustível, armários e compras em supermercado.
| Opção | Melhor uso | Custos e atenção | Leve na viagem? |
|---|---|---|---|
| Conta global ou débito internacional | Gastos cotidianos e pagamentos por aproximação | Compare câmbio, spread, tarifas e custo de saque antes de carregar | Sim, de preferência com cartão físico |
| Cartão de crédito internacional | Hotéis, aluguel de carro, emergências e compras grandes | Em setembro de 2026, o IOF nas operações usuais de câmbio para gastos no exterior é de 3,5%; confira também o spread do emissor | Sim, como segunda alternativa |
| Dinheiro em espécie | Chegada, gorjetas, táxis, pequenos gastos e imprevistos | Evite carregar todo o orçamento e guarde em locais separados | Sim, em pequena reserva |
| Cartão pré-pago internacional | Quem prefere orçamento fechado em moeda estrangeira | Analise taxas de carga, saque, inatividade e câmbio antes de contratar | Opcional |
| Saque no exterior | Somente quando necessário | Pode haver tarifa do caixa eletrônico, tarifa da instituição e limites por operação | Evite como estratégia principal |
Conta global e cartão de débito: quando valem a pena
A conta global costuma ser a opção mais prática para quem quer comprar moeda antes de embarcar e usar um cartão de débito no exterior. Você adiciona reais, faz a conversão para dólar, euro ou outra moeda disponível e passa a gastar o saldo carregado no cartão físico ou virtual.
O ponto forte é a previsibilidade. Ao converter parte do dinheiro antes da viagem, você sabe quanto pagou naquela compra de moeda e acompanha o orçamento com mais clareza. Também é uma boa solução para despesas em restaurantes, farmácias, transporte por aplicativo, lojas e supermercados — especialmente em viagens aos Estados Unidos, onde compras pequenas se acumulam rápido. Para organizar esse tipo de gasto em Orlando, vale combinar o planejamento financeiro com este guia de supermercado em Orlando: Walmart, Publix, Target e o que vale comprar em cada um.
Mas compare o custo total, não apenas a cotação mostrada no aplicativo. O valor final depende de câmbio comercial ou turismo, spread, IOF e possíveis tarifas. O indicador mais útil para comparar serviços é o Valor Efetivo Total (VET), que reúne esses custos na operação.
Antes de viajar, confirme se o cartão tem função de saque, quais redes ele aceita, quanto custa retirar dinheiro e qual é o limite diário. Muitos caixas eletrônicos cobram uma tarifa própria, independentemente da cobrança feita pela sua instituição. Por isso, se precisar sacar, prefira fazer menos retiradas e em valores planejados, em vez de pequenas quantias todos os dias.
Cartão de crédito internacional ainda é essencial para hotéis e aluguel de carro
Mesmo que você prefira uma conta global para gastar, leve um cartão de crédito internacional desbloqueado. Ele continua sendo o meio mais seguro para garantir reservas de hotel, aluguel de carro e despesas inesperadas, porque esses serviços frequentemente fazem uma pré-autorização — aquele bloqueio temporário de valor como caução.
Em hotéis, o cartão usado na reserva nem sempre precisa ser o mesmo apresentado no check-in, mas a política varia bastante. Alguns estabelecimentos aceitam débito; outros exigem crédito e podem bloquear uma quantia considerável até depois do check-out. Em locadoras de carro, a regra costuma ser ainda mais rígida. Não deixe para descobrir isso no balcão.
Outro cuidado importante é a conversão. Quando a maquininha ou o caixa eletrônico perguntar se você quer pagar em reais, escolha a moeda local: dólar nos Estados Unidos, euro na Europa, libra no Reino Unido e assim por diante. A conversão para reais feita pelo próprio estabelecimento, chamada de conversão dinâmica de moeda, normalmente usa uma taxa menos vantajosa e tira de você o controle do câmbio.
Na fatura, confira a moeda original, a conversão aplicada e o valor em reais. O Banco Central determina que essas informações apareçam de forma discriminada para compras e saques no exterior, o que ajuda a identificar cobranças incorretas e entender o custo real de cada gasto.
Dinheiro em espécie: leve pouco, mas não deixe de levar
Dinheiro vivo não é mais a forma principal de pagar uma viagem, mas continua sendo uma ótima rede de segurança. Ele ajuda muito nas primeiras horas depois do pouso, quando você ainda não testou o cartão, precisa comprar algo rápido ou chega tarde, com casas de câmbio fechadas.
Uma reserva em espécie é útil para gorjetas, transporte, máquinas que não aceitam aproximação, pequenos comércios e destinos onde cartões ainda não são tão universais. Nos Estados Unidos, por exemplo, ela pode facilitar gorjetas em hotéis, transfers e serviços. Já no Japão, mesmo com o avanço dos pagamentos digitais, ainda é comum encontrar situações em que o dinheiro físico resolve mais facilmente.
Não leve todo o orçamento em dinheiro e não guarde tudo no mesmo lugar. Divida entre carteira, doleira discreta, mochila e cofre do hotel, sempre com cuidado. Para valores acima do equivalente a US$ 10 mil em espécie na entrada ou saída do Brasil, há obrigação de declaração eletrônica à Receita Federal.
Como dividir o dinheiro da viagem para não ficar sem alternativa
Uma divisão prática para a maioria dos viajantes é colocar cerca de 60% do orçamento variável na conta global ou cartão de débito internacional, 30% de limite disponível no cartão de crédito e 10% em espécie. Não é uma fórmula rígida: em uma viagem de carro pelos Estados Unidos, por exemplo, aumente a margem no crédito para cauções, combustível e eventuais imprevistos.
O ideal é separar o dinheiro das despesas já pagas — hotel, ingressos, seguro e passeios — do valor destinado aos gastos durante a viagem. Quem vai para Orlando, por exemplo, precisa considerar alimentação, estacionamento, compras e extras que surgem no roteiro. Antes de fechar o planejamento, veja também quando faz sentido comprar cada tipo de ingresso Disney Orlando, porque isso ajuda a prever quanto do orçamento ficará comprometido antes do embarque.
- Leve dois cartões de instituições diferentes: se um aplicativo travar ou um cartão for bloqueado por segurança, você terá uma saída imediata.
- Teste o cartão físico antes de viajar: faça uma compra por aproximação e confirme a senha, o limite e a função internacional.
- Ative notificações em tempo real: elas ajudam a acompanhar gastos e perceber rapidamente qualquer compra indevida.
- Recuse a cobrança em reais no exterior: pague sempre na moeda local para evitar uma conversão desfavorável da maquininha.
- Não concentre todo o saldo em uma só conta: mantenha uma reserva acessível em outra instituição ou no cartão de crédito.
- Confira a política de caução do hotel e da locadora: essa retenção pode consumir temporariamente um bom pedaço do seu limite ou saldo.
Perguntas frequentes
É melhor levar cartão ou dinheiro para viagem internacional?
Cartão é melhor para a maior parte dos gastos, por segurança e praticidade. Mas leve uma pequena quantia em espécie para chegada, gorjetas e situações em que o pagamento eletrônico não funcionar.
Conta global substitui cartão de crédito?
Não completamente. Ela é excelente para gastos cotidianos, mas o cartão de crédito costuma ser mais aceito para cauções de hotel, aluguel de carro e emergências.
Qual é o IOF para gastos no exterior em 2026?
Em setembro de 2026, a alíquota de IOF nas operações usuais de câmbio para despesas internacionais é de 3,5%. Como regras e produtos podem ter particularidades, confira o custo final informado pela instituição antes de converter ou pagar.
Vale a pena sacar dinheiro no exterior?
Vale apenas em caso de necessidade. Saques podem reunir tarifa do caixa eletrônico, tarifa da instituição financeira e limites por operação, ficando mais caros do que levar uma pequena reserva em espécie.
Informações e preços conferidos em setembro de 2026. Para completar seu planejamento, veja também nosso guia de seguro viagem para os Estados Unidos e o passo a passo sobre conexão nos Estados Unidos, imigração e retirada de bagagem.
Imagem de capa: N509FZ via Wikimedia Commons (CC BY-SA 4.0).